资讯
9月星空·xingkong体育,国内AI办公厂商的算作密集到按天计。
2日,腾讯WorkBuddy灵通平台上线,首批引入超百家生态伙伴;4日,阿里千问办公公布上线首月注册用户毁坏3000万,企业用户占比过半;9日,京东发布企业级AI原生办刚正台JD JoyWork;14日,金山办公领取智能体身份码节点;15日,飞书发布为适配Agent系统性重构的8.0版块,国内首个团队智能体“豆包责任伙伴”亮相;16日,百度智能云晓谕“搭子”生态平台灵通入驻,并甘心永不向伙伴抽佣;22日阿里云栖大会上,千问办公运行尝试让Agent径直贯穿企业既有业务系统,邻接部分原稀有字化系统中的责任历程;24日,腾讯晓谕为整结伙源为用户提供更好的Agent管事,QClaw将于12月24日认真住手运营,并提供WorkBuddy迁徙用具。
这些算作背后是一个被追问了两年的问题:AI办公的竞争,到底在拼模子,如故在拼生态?放在2024年,这果然不组成问题——谁的模子更灵巧,谁就执有订价权;但到了2026年,模子才能在快速普及,而委果把AI嵌进日常责任流的企业仍是少数,谜底不再不问可知。
01
模子才能普及之后,AI办公运行比什么?
已往两年,AI竞争很容易被讲成一场模子竞赛,谁的模子更灵巧,谁就得回用户。这套叙事放到2026年仍然说得通,但施展力在流失。
斯坦福《2026东谈主工智能指数敷陈》指出,已往一年前沿模子在Humanity's Last Exam(HLE)测试上的收获擢升约30个百分点;限度2026年3月,LMArena模子评估名次榜上Anthropic、xAI、Google、OpenAI四家公司的得分已挤在约25个Elo点以内,好意思国与中国头部模子的性能差距也放松到个位数。价钱变化进一步强化了消除趋势。OECD 2026年7月发布的AI市集商讨骄傲,2024年1月至2026年4月,文本生成模子的质料转移价钱指数下落了近80%,编码、Agent等更复杂才能的降价雷同瓦解。果然消除技艺,模子与外部用具之间的贯穿也在步伐化——MCP(Model Context Protocol)等灵通契约像一枚“长入插头”,让AI得以用相对步伐的形式贯穿外部用具、数据和系统,模子自己的可替换性随之增强。
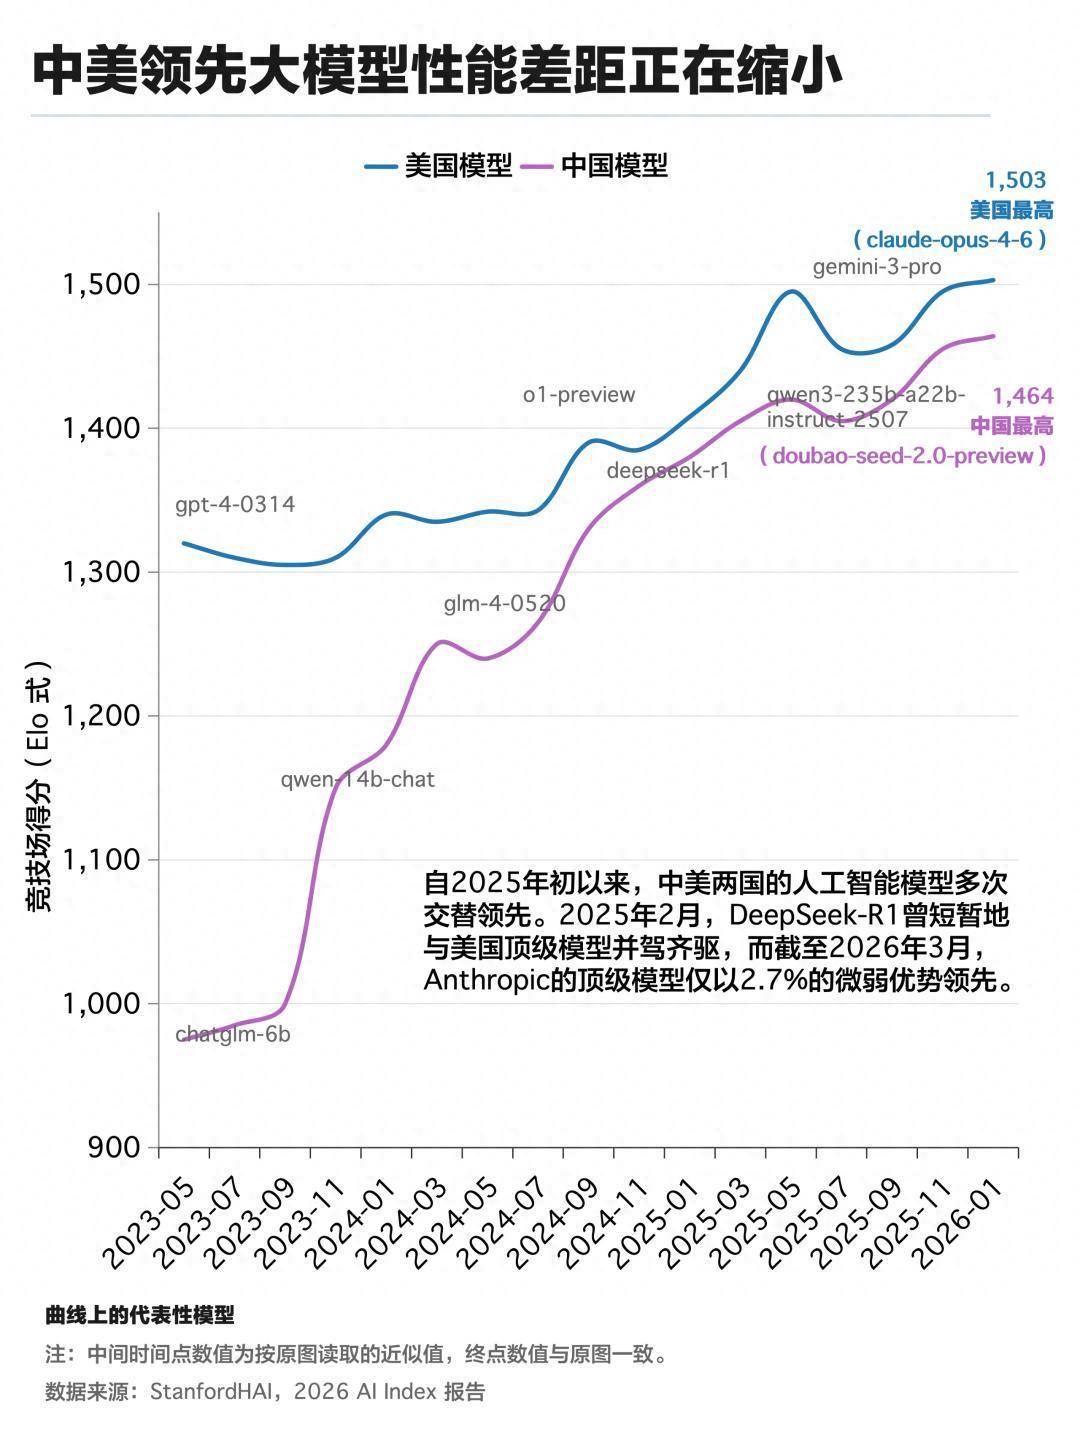
模子正在从稀缺财富变成基础才能,按需采购、随时调用、低资本替换。大模子评测机构Artificial Analysis的口径转移是个注脚,它已不再比拟“每百万Token些许钱”,而是推断“完成一项步伐化任务需要些许钱”。讨论AI的尺子,正从“买到些许才能”换成“花些许钱办完一件事”。
需求侧也正在发生变化。麦肯锡2026年众人走访骄傲,80%的受访者以为AI擢升了我方的成果,但唯独37%的企业暗示AI改善了公司利润,与一年前基本持平。问题并不在于AI有莫得擢升成果,而在于个东谈主成果如何委果参加企业计议。唯独当AI参加业务历程,改写东谈主员成立、客户管事、坐蓐形式乃至方案机制,成果才可能委果转动为利润。
2026岁首的“养龙虾”风光,把这种变化变得额外直不雅。以OpenClaw为代表的Agent(智能体)让往往用户第一次敢放浪让AI操作电脑、调用软件、跑完多才能任务——养的其实是用户我方的数字职工,AI从“回话问题”走向“替我把事情作念完”。3月起,腾讯、阿里、百度陆续围绕这类Agent布局居品。当AI运行承担一整段责任,企业购买的就不再仅仅软件,而是一种数字劳能源,前者提高的是个东谈主成果,后者才可能委果改写资本结构。
微软的数据也曾给出了一个信号。Microsoft 365生态中的活跃Agent数目一年涨了15倍,大型企业达到18倍;在AI落地和奏效的影响成分中,组织成分(67%)的模子垂危性果然是个东谈主成分(32%)的两倍。与此同期,唯独19%的AI用户同期处于个东谈主AI才能与组织AI准备度均较高的“Frontier”区域。
拉开差距的也曾不是“职工有莫得AI用”,而是“企业有莫得把AI嵌进历程”。一朝AI与企业的数据、权限、历程和进口深度绑定,用户切换平台的资本就会瓦解高潮。换平台意味戒备新贯穿数据、重新成立权限、重新假想历程,致使重新培训职工。因此,AI办公的新竞争也曾越来越了了,模子决定才能上限,但历程决定生意价值。
02
从居品进口到企业责任流:巨头争夺战升级
AI办公从拼模子走向拼生态,中国市集在2026年年中给出的具体竞争形态是抢进口。赛谈体量与增速两个口径的数据不错阐发原因,QuestMobile数据骄傲,2026年7月,AI办公赛谈所有这个词用户领域1.02亿、同比+8.2%,总使用次数同比增长112.4%。这是一个也曾达到亿级用户领域、但使用深度增长更快的市集。
近半年来,互联网大厂共同的算作是整合,把散播的AI居品、Agent和办公用具重新抓住到一个主进口之下,再围绕这个进口排兵列阵。
腾讯抓住QClaw,WorkBuddy灵通平台引入生态伙伴;阿里将QoderWork、悟空、MuleRun等居品整合为千问办公;字节推动飞书与豆包进一步交融;金山连接强化WPS的AI才能;百度和京东则从生态平台、企业级AI办公等标的切入。名义看是整合居品,更深层看这是在争夺进口。
刻下国内厂商约莫走出了三条不同旅途。一是存量平台长远,WPS、钉钉、飞书、企业微信把AI嵌进文档、会议、表格、审批和企业常识库,筹码是组织关系链与存量数据——2026年6月钉钉APP月活1.7亿,与千问App的重合用户占千问月活的22.9%;飞书上半年ARR增速是旧年同期的2.5倍,超九成新增客户同步采购AI居品。二是原生Agent反向切入办公,WorkBuddy、千问办公、豆包责任从AI进口反向贯穿手公用具,筹码是模子、算力与爆款场景,2026年6月豆包大模子日均Token调用量毁坏180万亿,一年涨了10倍以上。三是争夺agent底座与生态,百度“搭子”、WorkBuddy灵通平台、火山引擎等,在争Agent的底座位置和生态抽佣权,骨子上回话消除个问题——Agent时间的“Windows”是谁。
这三条道路看似不同,但最终皆指向消除个竞争焦点。QuestMobile的敷陈指出,2026年下半年,AI办公竞争从泛化流量转向场景与历程闭环,办公进口向长入客户端抓住,文档、会议、审批、神色、常识库与组织权限被进一步串起来。新的竞争逻辑显露,进口越靠前,AI拿到的凹凸文越多、能调用的用具越多、完成任务的才能越强,用户越离不开。短期的输赢手是进口流量,中期是托福质料,始终是组织凹凸文的千里淀——谁绑定的业务历程和数据更深,谁就变成了下一代办公市集的竞争壁垒。
03
从卖软件到卖坐蓐力:AI办公如何赚到钱?
进口之争最终如故要落到一个问题:AI办公到底若何获利?最具体的样本是金山办公,2026年上半年,金山国内WPS个东谈主业务收入18.33亿元,同比增长13.19%;累计年度付费个东谈主用户达4825万,同比增长15.44%。公司同期显露,C 端在现存订阅模式基础上,探索“订阅+AI用量”等生意模式,把柄用户对复杂办公任务、高阶智能管事的使用深度及AI资源破钞,推动AI原生办公居品变成新的收入孝敬;B 端积极鼓励WPS365生意模式升级,在订阅模式基础上,通过“席位+AI 用量”网络会的形式,更好匹配不同企业客户的AI 使用深度和业务需求。换句话说,WPS的生意化模式正从传统软件订阅,进一步向围绕AI才能和使用深度收费的标的探索。
其他玩家围绕AI的收费探索也在同步鼓励。刻下,国内AI办公运用的收费形式瓦解分红了几类——个东谈主会员订阅、企业席位订阅、席位+Token/积分、按调用次数、License,以及纯API Token计费。其中千问办公、扣子、WorkBuddy等正在从单纯的“AI用具会员”向“席位+用量”演进;DeepSeek、Kimi API、MiniMax则更接近模子基础设施的Token经济。
但还有一个比收入更要害的问题,AI带来的新增收入,终末能不可变成利润?传统软件的角落资本果然为零,但刻下AI每跑完一个复杂任务皆要破钞算力资源。OECD的推敲敷陈也教唆,Agent单任务破钞的Token比往往对话高几个数目级,模子调用单价降了,总资本惟恐降。唯独新增收入赓续盖住模子与算力的新增资本,AI才委果改善盈利。是以看AI办公公司,不可只看AI用户增长,还要盯AI付费率、AI ARPU、单元任务资本。
进口之争决定谁有履历收费,生意模式之争决定收费能走多远。这场竞争的骨子是订价权之争:谁的Agent能领路闭环托福一整段责任,谁就能把计费单元从“软件使用权”改写成“责任完成才能”。订价权最终又回溯到镶嵌组织历程有多深。模子、进口、生意模式,三环相扣,这即是2026年AI办公中场战事的新逻辑。
04
进口仅仅起初,利润才是绝顶
回头看9月的密集算作,它们不是零丁的发布,而是消除场交游的不同阵线。腾讯抓住进口,阿里整合居品线,字节重组组织,金山卡位文档生态,百度、京东争相入场。上半场的模子竞赛还在连接,中场战事运行围绕生态与进口伸开,结尾的裁判唯唯独个——生意模式能否跑通。
本文来自和讯财经星空·xingkong体育,更多精彩资讯请下载“和讯财经”APP
Powered by 星空app官方站官网-星空(中国) @2013-2022 RSS地图 HTML地图